
Nigeria: Dankzij olieopbrengsten en hervormingen staat Nigeria er nu sterker voor

Hoofdpunten
- Nigeria plukt de vruchten van de hoge internationale olieprijzen en de verschuivende handelsroutes als gevolg van het conflict in de Golf.
- De meevallende olieopbrengsten, nieuwe raffinagecapaciteit en aanhoudende fiscale en monetaire hervormingen ondersteunen de vooruitzichten voor groei en macro-economische stabilisatie.
- Chronische onveiligheid, tekortkomingen in de overheidsfinanciën, druk door de zware schuldendienst en kwetsbaarheid door schokken op de oliemarkt blijven de voornaamste risico’s.
- De huidige mondiale omstandigheden hebben de vooruitzichten voor de Afrikaanse reus verbeterd.
Pro’s
Contra’s
Staatshoofd
Kiesstelsel
Bevolking
Bbp per capita
Inkomensgroep
Belangrijkste exportproducten
Vooruitzichten versterkt door meevallende olieopbrengsten en een sterke groei in de raffinagesector, ondanks diepgewortelde uitdagingen
Na meer dan tien jaar stagnatie zal de economische groei de komende jaren naar verwachting uitkomen op ongeveer 4% van het bbp. Hoewel de bijdrage van niet-oliesectoren zoals fintech en de landbouw is toegenomen, wordt de economische groei nog steeds in grote mate aangedreven door de oliesector. De verschuiving van de wereldwijde handelsroutes voor energie als gevolg van het conflict in de Golf is voor Nigeria een buitenkans gebleken, aangezien die verschuiving belangrijke investeringen heeft aangetrokken en de hoge olieprijzen de exportinkomsten aanzienlijk hebben doen stijgen. Ondertussen gaat het IMF er in zijn economische wereldvooruitzichten van uit dat de gemiddelde olieprijs tegen eind 2026 95 USD per vat zal bedragen, hoewel Brentolie eind oktober nog tegen 111 USD per vat werd verhandeld en de spanningen in het Midden-Oosten niet lijken af te nemen.
De start van de productie in de Dangote-raffinaderij heeft voor een absolute ommekeer gezorgd en heeft de afhankelijkheid van Nigeria van geïmporteerde brandstof voor binnenlands verbruik sterk verminderd. Er wordt zelfs geraffineerde olie geëxporteerd en de beursgang (IPO) van Dangote ter waarde van 1,6 miljard USD zal naar verwachting de grootste ooit zijn in Afrika. Met de opbrengst daarvan zal de verdere industrialisatie worden gefinancierd. Het economisch herstel wordt sterk ondersteund door de meevallende olieopbrengsten, maar wordt ook aangedreven door succesvolle monetaire en fiscale hervormingen. Daardoor verbeteren de vooruitzichten voor groei en financiële stabiliteit.
Ondanks het enorme potentieel van de grootste economie van Sub-Sahara-Afrika worden de ontwikkelingen in Nigeria al jaren belemmerd door belangrijke structurele tekortkomingen. Veiligheidsrisico’s in talrijke conflictgebieden, corruptie op alle niveaus van de samenleving, diefstal van ruwe olie, aantasting van het milieu, hoge inflatie, kapitaalvlucht, werkloosheid, onbetrouwbare elektriciteitsvoorziening en hoge transportkosten zijn allemaal zwakke punten die investeringen afremmen en de levensomstandigheden verslechteren.
Ingrijpende hervormingen zullen naar verwachting eindelijk de macro-economische stabiliteit herstellen
Toen president Tinubu in mei 2023 aan de macht kwam, zette hij onmiddellijk een ambitieus hervormingsprogramma in gang om de economie weer aan te zwengelen en investeringen aan te trekken. De gevolgen van de eenmaking van de parallelle wisselkoersen en de afschaffing van brandstofsubsidies waren bijzonder pijnlijk voor de gemiddelde Nigeriaan. Zo leidde de liberalisering van de naira tot een spectaculaire waardevermindering van 70% ten opzichte van de USD, waardoor het bbp en het bbp per capita van Nigeria, uitgedrukt in USD, meer dan gehalveerd werden. De hoge inflatie en de geleidelijke afbouw van de brandstofsubsidies hebben ook tot een crisis rond de kosten van levensonderhoud en tot sociale onrust geleid.
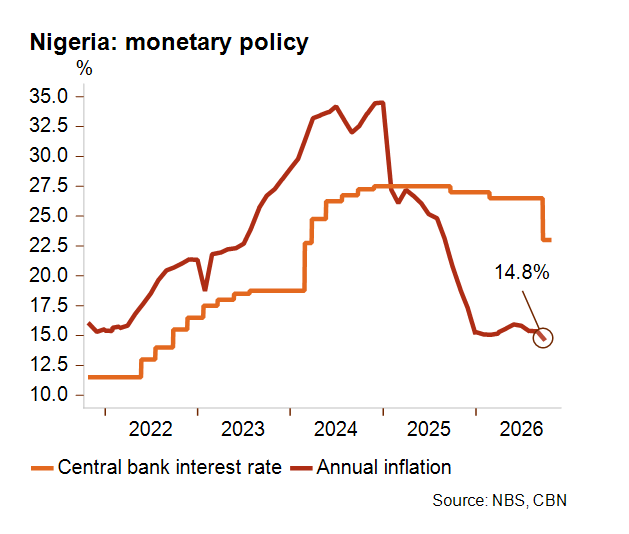
Het armoedecijfer in Nigeria is de afgelopen tien jaar aanzienlijk gestegen als gevolg van een inflatie van meer dan 20% en een zwakke groei van het reële inkomen. Uit recente gegevens blijkt echter dat de situatie zich dit jaar heeft gestabiliseerd. Na een statistische herijking daalde de inflatie in december 2024 sterk. Dat was het begin van een neerwaartse trend die werd ondersteund door de stopzetting van de financiering van begrotingstekorten door de centrale bank van Nigeria (CBN). De inflatie bleef dalen in 2025 en de CBN verlaagde zelfs voor het eerst in jaren de beleidsrente (zie bovenstaande grafiek). Toch blijft de inflatie met bijna 15% een uitdaging en het IMF verwacht dat deze pas tegen 2029 tot 10% zal dalen.
Liquiditeit ondersteund door een sterk herstel van de deviezenreserves
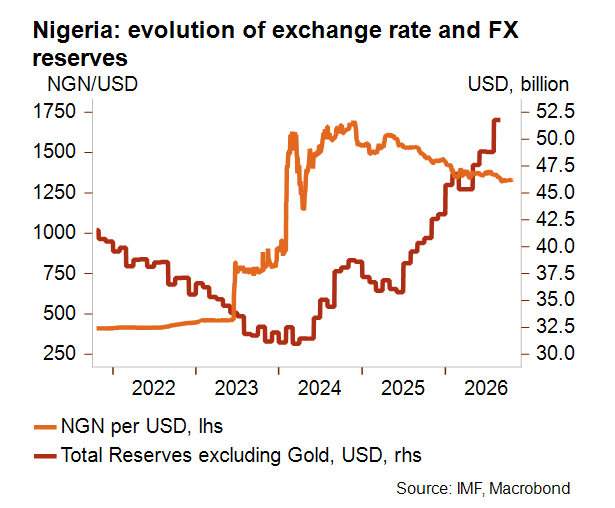
Het verschil tussen de parallelle en de officiële wisselkoersen, dat hoge kosten met zich meebracht, is zo goed als verdwenen en de naira is sinds 2025 weer wat in waarde gestegen ten opzichte van de Amerikaanse dollar. Het stelsel van beheerst zwevende wisselkoersen voor de naira heeft bijgedragen aan het herstel van de deviezenreserves omdat de CBN minder wisselkoersinterventies heeft moeten doorvoeren. De stijging van de deviezenreserves kan ook worden verklaard door de omvangrijke buitenlandse leningen (zoals de euro-obligatie van november 2025), importvervangende maatregelen, minder invoer van brandstoffen (dankzij de Dangote-raffinaderij) en een sterke stijging van de olieproductie sinds 2022, hoewel de langetermijntrend voor de productie van olie nog steeds negatief is. Dankzij de gunstige omstandigheden sloeg het saldo op de lopende rekening dit jaar om naar een overschot van 3% van het bbp. Samen met een toename van de instroom van portefeuillebeleggingen leidde dat ertoe dat de deviezenreserves in augustus 2026 waren opgelopen tot bijna 51 miljard USD, goed voor zeven maanden invoer van goederen en diensten.
Structurele kwetsbaarheden in de overheidsfinanciën zijn moeilijk te verhelpen
Een van de opvallende tekortkomingen in de overheidsfinanciën van Nigeria is het lage niveau van de overheidsinkomsten. Dat is het gevolg van de krappe belastingbasis die wordt gedomineerd door een grote informele economie, gebrekkige naleving van de belastingregels en een zwakke belastingadministratie, omvangrijke belastingvrijstellingen en een relatief lage effectieve belasting op consumptie. Dat wordt nog verergerd door de lage bijdrage van de olie- en gassector aan de overheidsinkomsten als gevolg van complexe fiscale regelingen voor petroleum, corruptie, oliediefstal en illegale ‘bunkering’, wat bovendien enorme milieuschade veroorzaakt en de onveiligheid in olieproducerende regio’s vergroot. De verhouding tussen de overheidsinkomsten en het bbp van Nigeria bedroeg jarenlang amper 6%. Dat is een van de laagste ratio’s ter wereld en ligt ruim onder het gemiddelde van 18% van het bbp voor Sub-Sahara-Afrika. Dankzij hervormingen van het belastingstelsel sinds 2023 is deze ratio tegen 2025 echter gestegen tot ongeveer 10%, maar dat blijft laag voor een grote olie-exporteur.
Het begrotingstekort zal in 2026 naar verwachting 4,7% van het bbp bedragen en zal in de daaropvolgende jaren waarschijnlijk gematigder uitvallen. Door de afschaffing van de brandstofsubsidies en de afgenomen behoefte aan de invoer van brandstoffen zijn de overheidsuitgaven bovendien gedaald, terwijl de inkomsten uit olie juist zijn gestegen. Nigeria heeft weliswaar een beperkte overheidsschuld van 36% van het bbp (die naar verwachting stabiel zal blijven), maar de lasten in verband met de rente en de schuldendienst zijn in vergelijking daarmee aanzienlijk. Door het leenplan van president Tinubu steeg het aandeel van de buitenlandse schuld van een derde van de totale overheidsschuld in 2022 tot bijna de helft in 2026. Daardoor werd Nigeria enerzijds blootgesteld aan wisselkoersschommelingen, maar nam anderzijds het risico als gevolg van de verwevenheid tussen de staat en de banken af. Een opvallend fiscaal risico is de historische stijging van de opgebouwde schulden van Nigeriaanse staatsbedrijven (SOE’s), waarvoor betrouwbare, gedocumenteerde cijfers ontbreken. Een grootschalig privatiseringsprogramma zou echter moeten helpen om het risico van voorwaardelijke verplichtingen aan te pakken en de prestaties van deze bedrijven in alle sectoren te verbeteren. Bijgevolg verhult de gematigde omvang van de overheidsschuld van Nigeria een veel zwaardere schuldenlast wanneer deze in verhouding tot de overheidsinkomsten wordt geplaatst.
De algemene financiële positie van Nigeria toont aan dat de toenemende buitenlandse schulden van de private sector hebben geleid tot een zware externe schuldendienstlast in verhouding tot de exportopbrengsten. Dat zou een risico kunnen vormen in het geval van een schok, zoals een scherpe daling van de internationale olieprijzen.
Chronische onveiligheid in Nigeria en geen tekenen van verbetering
Het aantal gewelddadige incidenten in heel Nigeria bereikte in 2026 een record, wat een toenemend risico op een staatsgreep met zich meebrengt aangezien het leger niet in staat is deze conflicten op te lossen. Het noordoosten wordt gedomineerd door Boko Haram en de Islamitische Staat Provincie West-Afrika (ISWAP). In het drielandengebied in het noordwesten op de grens met Benin en Niger neemt het jihadistische geweld ook toe en ook het zuidwesten krijgt er steeds meer onder te lijden. Daarnaast is er sprake van geweld tussen gemeenschappen van sedentaire boeren (voornamelijk christenen) en nomadische herders (voornamelijk moslims) over grondbezit in de centrale regio’s, en van een kleinere opstand in de olieproducerende Nigerdelta. Wat de klimaatverandering betreft, zorgen de steeds vaker voorkomende droogtes, overstromingen en bodemdegradatie ervoor dat de landbouwproductie afneemt terwijl de concurrentie om land en water toeneemt. Deze druk kan de voedselonzekerheid en de spanningen tussen boeren en herders nog verder doen toenemen.
President Bola Tinubu maakt een goede kans op een tweede ambtstermijn bij de presidentsverkiezingen van januari 2027. De regerende partij All Progressives Congress (APC) heeft namelijk de meeste deelstaatregeringen in handen en de oppositie is verdeeld. Toch zouden competitieve deelstaatverkiezingen tot lokale opflakkeringen van geweld en onrust kunnen leiden. De hoge kosten van levensonderhoud en de onveiligheid houden het risico op ontwrichtende protesten en stakingen in het hele land in stand. Daarbij mag niet worden vergeten dat de rijkdom en vooruitgang zich rond Lagos concentreren, waardoor een groot deel van de rest van het land zich buitengesloten voelt. Dat kan op een gegeven moment een terugslag veroorzaken. Dat alles leidt tot een hoog risico op politiek geweld, waarmee rekening wordt gehouden in de algemene risicobeoordeling voor Nigeria. Credendo plaatst Nigeria in categorie 6/7 voor het politieke risico op de middellange tot lange termijn en in categorie 5/7 voor het politieke risico op de korte termijn, met voorzichtig positieve vooruitzichten.
Analist: Louise Van Cauwenbergh – l.vancauwenbergh@credendo.com